Cómo pagar el IPI en República Dominicana en 2026
5 min de lectura · Actualizado 2026-10-06
El Impuesto al Patrimonio Inmobiliario (IPI) es un impuesto anual que se aplica sobre el patrimonio inmobiliario gravado de las personas físicas y los fideicomisos. Sin embargo, no todos los propietarios deben pagarlo: existen exenciones y, para las personas físicas, se considera el valor conjunto del patrimonio inmobiliario gravado.
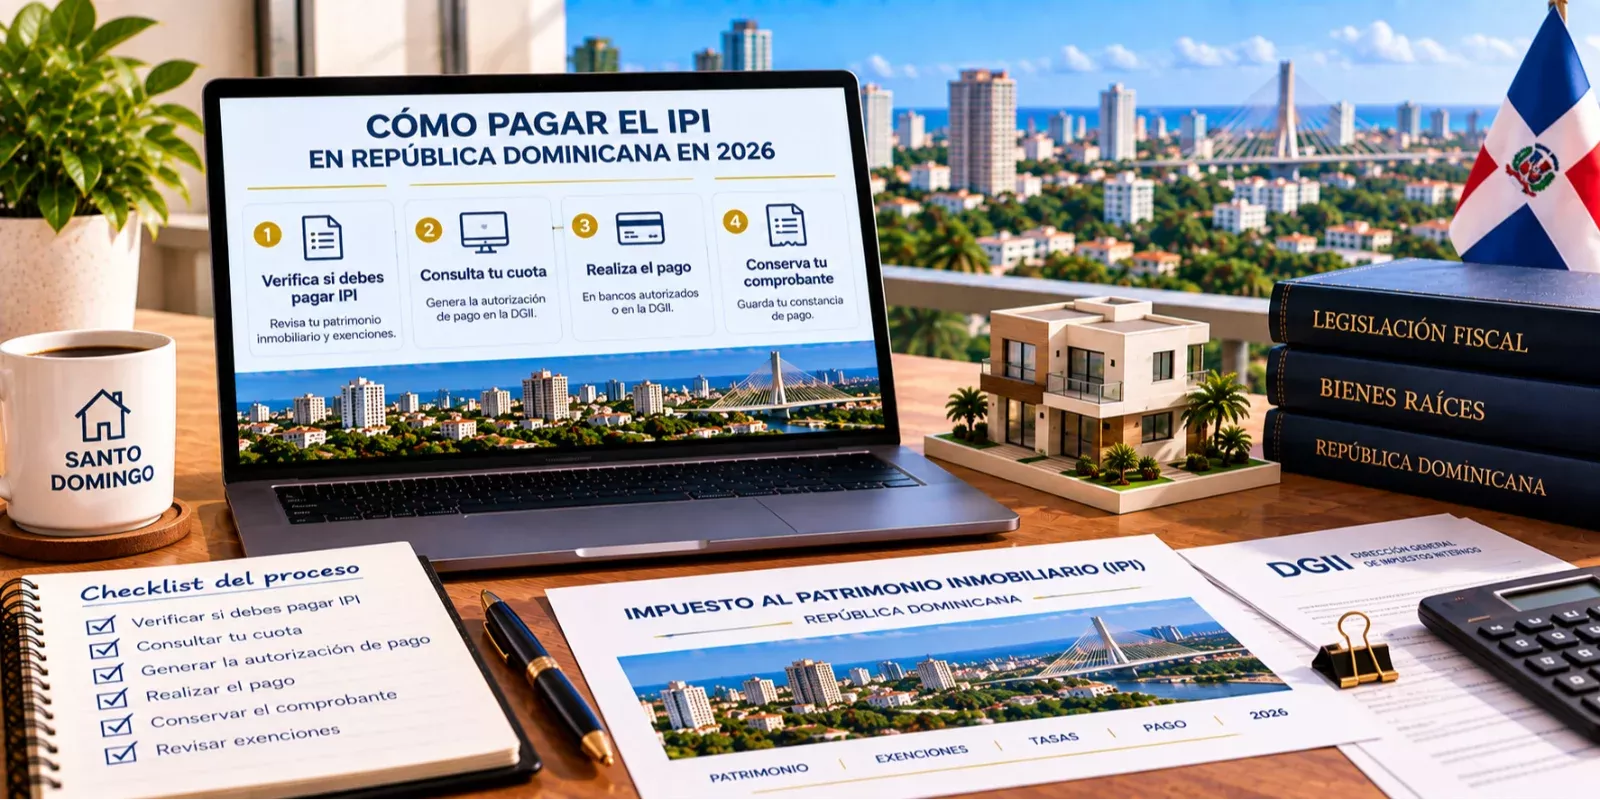
En esta guía encontrarás cómo verificar si tienes IPI a pagar en 2026, cuáles son las fechas límite, cómo generar la autorización de pago y qué opciones tienes para realizarlo.
Antes de realizar el pago, primero debes determinar si realmente tienes una obligación de IPI.
La DGII también contempla diferentes exenciones, por lo que tener una propiedad no significa automáticamente que debas pagar IPI.
Antes de realizar cualquier pago, consulta la información de tus inmuebles y las cuotas generadas por la DGII.
Si tienes varias propiedades, recuerda que para una persona física el monto exento se aplica considerando el patrimonio inmobiliario gravado en conjunto. Por ejemplo, si tu patrimonio inmobiliario gravado supera el monto exento de 2026, el 1% se calcula sobre el excedente.
La declaración jurada del IPI debe presentarse durante los primeros 60 días del año. Si necesitas incorporar un inmueble que todavía no aparece correctamente en tu patrimonio registrado, puede ser necesario realizar previamente el procedimiento correspondiente ante la DGII.
Una vez que tu información inmobiliaria esté registrada y exista una cuota de IPI pendiente, puedes consultar la deuda y generar la autorización de pago a través de los canales habilitados por la DGII.
La autorización de pago es el documento o referencia que permite realizar el pago del impuesto mediante las entidades financieras autorizadas. La DGII también permite gestionar autorizaciones a través de la Oficina Virtual.
El IPI puede pagarse mediante entidades bancarias autorizadas por la DGII, tanto por Internet Banking como por ventanilla, dependiendo de la entidad.
Entre las instituciones que actualmente aparecen en la lista de la DGII se encuentran Banreservas, Banco Popular, Banco BHD, Banco Caribe, Banco Santa Cruz, Banco BDI, Banco Ademi, Banco Promerica y diferentes asociaciones de ahorros y préstamos. La disponibilidad de cada canal puede variar según la entidad.
También puedes realizar el pago en las Administraciones Locales de la DGII, de acuerdo con los mecanismos habilitados para este impuesto.
Las fechas límite ordinarias del IPI son:
Si una fecha límite coincide con un día no laborable, la DGII indica que se extiende al próximo día laborable.
Una vez realizado el pago, conserva el comprobante y verifica que la operación haya quedado registrada correctamente.
La DGII dispone además de certificaciones relacionadas con los inmuebles y el IPI. Entre ellas se encuentra la certificación que permite comprobar información del inmueble y si existen deudas pendientes, según el tipo de certificación solicitada.
Después de pagar el IPI, conserva el comprobante y revisa periódicamente tu situación fiscal. Si posteriormente vendes un inmueble que continúa apareciendo dentro de tu patrimonio inmobiliario, también es importante verificar el procedimiento de descargo correspondiente ante la DGII.
Mantener actualizada la información inmobiliaria puede facilitar futuras operaciones de venta, transferencia o solicitudes de certificaciones.
Las personas físicas y los fideicomisos que tengan patrimonio inmobiliario gravado sujeto al impuesto. Existen diferentes exenciones y condiciones que deben revisarse según cada caso.
Para las personas físicas, en 2026 se aplica una tasa de 1% sobre el excedente del patrimonio inmobiliario gravado que supere RD$10,695,494.00.
El IPI se paga en dos cuotas: la primera vence el 11 de marzo y la segunda el 11 de septiembre de cada año.
Puedes utilizar las entidades bancarias autorizadas por la DGII, mediante Internet Banking o ventanilla según el banco, o acudir a una Administración Local de la DGII.
No conviene asumir que el pago de la cuota IPI puede realizarse directamente con tarjeta en todos los casos. La DGII indica los canales bancarios autorizados para el pago y las condiciones pueden variar según la entidad.
Por Nancy Cruz — Abogada inmobiliaria y asesora inmobiliaria en Santo Domingo y Punta Cana.
Abogada | Agente Inmobiliaria | Experta en Inversiones en Punta Cana y Santo Domingo, República Dominicana
Con más de 20 años de experiencia combinando el derecho inmobiliario con la asesoría personalizada, ayudo a extranjeros, dominicanos ausentes e inversionistas a comprar propiedades seguras y rentables en la República Dominicana. Mi enfoque es claro: proteger tu inversión, simplificar el proceso y guiarte paso a paso hasta lograr tu meta finaciera. MÁS INFORMACIÓN
Trabajo con los principales bancos y desarrolladores del país para brindarte acceso exclusivo a proyectos turísticos, residenciales y oportunidades de inversión con alto potencial. Ya sea que busques una villa frente al mar, un apartamento para alquilar o una casa para retirarte, puedo ayudarte a hacerlo realidad de forma legal, segura y confiable.
¿Listo para invertir en el paraíso?
Requisitos para transferencia de Inmuebles bajo la Ley de Confotur
Transferir un inmueble bajo la Ley de Confotur, Ley 158-01 en la República Dominicana puede ser sencillo con la información adecuada. Este artículo detalla los pasos, documentación necesaria, costos asociados y casos prácticos para facilitar el proceso de transferencia.
¿Cuánto se paga de IPI y cómo se calcula?
El impuesto a la propiedad inmobiliaria en la República Dominicana es un tema relevante que afecta a propietarios y potenciales inversores.
Guía para las fechas clave del pago del IPI en República Dominicana en 2026
Descubre las fechas clave para el pago del IPI en República Dominicana en 2026. Aprende el proceso, requisitos y errores a evitar para cumplir con tus obligaciones fiscales a tiempo.